Finansielle bobler brister normalt, når tilliden til værdiansættelsernes rimelighed tipper hos tilpas mange aktører. Dét punkt passeres typisk, hvis der opstår mangel på likviditet eller, hvis tilliden brister til, at de økonomiske afkast på investeringerne vil matche finansieringen. Det er umuligt at forudsige præcist, hvornår eller af hvilke årsager en boble-brist indtræffer, for kollektiv (mis-)tillid kan ikke opgøres entydigt. Der er dog nogle indikatorer for den underliggende tillid, i form af likviditetsknaphed og risikoappetit, som sandsynligvis bliver svækket, før selve boblebristet opstår. Dette er andet blog indlæg af tre om varsling af finansielle bobler, denne gang om langsigtede finansielle indikatorer. I sidste blog indlæg gives eksempler på kortsigtede indikatorer.
Der er en asymmetri mellem investeringer og finansiering, der giver boble risiko
AI har et enormt transformativt potentiale på økonomien. I dag tyder meget dog på, at der vil gå flere år end finansieringen forfalder, før potentialet omsættes til økonomisk vækst, jf. sidste blog indlæg.
Dét klassiske “duration mismatch” mellem investering og finansiering svarer til det, der opstod ved dot-com og tidligere industrielle revolutioner, som f.eks. jernbanens opfindelse. De økonomiske effekter kommer, men de kommer senere, end vi først tror. Vi er ofte langsommere til at omsætte teknologiske muligheder til øget økonomisk produktivitet, end vi forestiller os, når vi vurderer visionernes potentiale og således investerer. På investeringstidspunktet beslutter vi os for en finansieringstruktur, hvis ydelser og forfald afspejler vores forventninger til, hvornår det økonomiske afkast vil blive realiseret.
AIs transformative effekt på økonomien kan fortsat være meget stor. Men risikoen stiger for, at der er en større AI boble under opbygning, der vil blive udløst i mellemtiden.
Timingen for en boble brist er meget usikker, …
Hvornår en mellemliggende boble brister er dog (som altid) meget usikkert. Grænsen for hvornår kollektiv tillid glider over i tvivl lader sig ikke opgøre entydigt. Tvivl bygges typisk op over en længere periode, hvorpå en boblebrist kan udløses af stadigt mindre begivenheder. Dråber der får et bæger til at flyde over.
Blandt langsigtede indikatorer for, om der er ved at blive opbygget en dybere tvivl, er det værd at skelne mellem generelle markedsindikatorer og mere specifikke indikatorer for AI sektoren. Den første gruppe antyder den brede tillid til de store aktørers betalingsevne. Den kan typisk afhjælpes via likviditetsstøtte. Den sidste gruppe antyder, om der er en dybere tvivl om AI teknologiens transformative effekt på økonomisk indtjening. Overfor denne gruppe vil likviditetsstøtte typisk kun udskyde og svagt afbøje en værdiansættelsesmæssig korrektion.
… men jo højere værdiansættelserne er, jo større kan skuffelserne blive
Alle finansielle priser, som f.eks. renter, udtrykker i princippet markedets vurdering af risiko (tvivl), især over for tid.
- Køb af både aktier og obligationer svarer til at låne penge til andre markedsaktører mod retten til fremtidige betalingsstrømme. Jo længere tid der således går, før investorens udlån tilbagebetales, jo større bliver følsomheden over for ændringer i forventningerne.
- Jo højere en akties relative værdi (f.eks. forward P/E), jo mere overbevist er investoren således om, at virksomhedens forventede afkast vil materialisere sig.
- Høje værdiansættelser afspejler dermed forøget følsomhed over for skuffelser, der hurtigt kan brede sig til systemisk tvivl.
Det er især værd at følge tre langsigtede indikatorer for bredere tillid
Det er værd at holde med, om følgende tre indikatorer begynder at stige og nærme sig niveauer fra tidligere kriser:
- Forventning til økonomien, f.eks. via spændet mellem kort og lang rente, f.eks. 2 årige vs 10 årige statsobligationer. Hvis det lange renteniveau begynder at stige markant relativt til de korte renter, kan det bl.a. afspejle stigende inflations- eller vækstforventninger og ændrede risikopræmier. Omvendt kan en brat udfladning eller inversion være et tegn på, at markedet forventer markante rentenedsættelser fran centralbankerne som følge af svagere økonomiske udsigter.
- Tillid til at kreditrisikoen forbliver uændret, bredt udtrykt via spænd mellem kreditværdige (IG) obligationer og Junk (HY) ratede. Investment Grade (IG) er typisk et krav for, at institutionelle aktører som banker og pensionskasser må investere i obligationer. Hvis kreditspændet stiger, udtrykker det således, at investorer kræver en større risikopræmie for at finansiere virksomheder med lavere kreditkvalitet. Hvis der er bred stigning i downgrades, kan det samtidig være et tegn på, at rating bureauernes professionelle analytikere vurderer, at selskabernes robusthed over for nedgange falder.
- Tillid til bankernes betalingsevne. Normalt er bankerne de finansielle aktører, der er bedst til at vurdere kreditrisici. Det gælder overfor virksomheder og private, og overfor hinanden.
- På den basis låner de dagligt store summer til hinanden (interbank markedet) eller af centralbankerne (repo markedet), så de konstant overholder de institutionelle (likviditets)krav til deres robusthed.
- Deres priser (renter) på interbank markedet er normalt små og marginale. Hvis disse præmier derfor begynder at stige, udtrykker det, at bankerne begynder at miste tilliden til, at det er lav risiko ved at udlåne til andre banker.
- Under finanskrisen var nøgletallet FRA/OIS den måske vigtigste daglige indikator for tillid. I dag er nøgletallet Euribor-OIS spread et relevant mål for Eurozonen.
I dag tyder alle tre indikatorers niveauer på, at der er bred ro og tillid i markedet.
Langsigtede indikatorer omkring AI …
Den næste gruppe af langsigtede indikatorer antyder, om der begynder at opstå tvivl om de primære AI aktørers værdiansættelser, deres langsigtede kreditværdighed.
Det er særligt relevant i dag, fordi AI boomet er så stort. Hyperscalers’ capex ift. BNP overstiger f.eks. boligbyggeriet ift. BNP op mod finanskrisen. Det overstiger også telecom investeringerne ift. BNP op mod dot-com.
… handler især om tre indikatorer
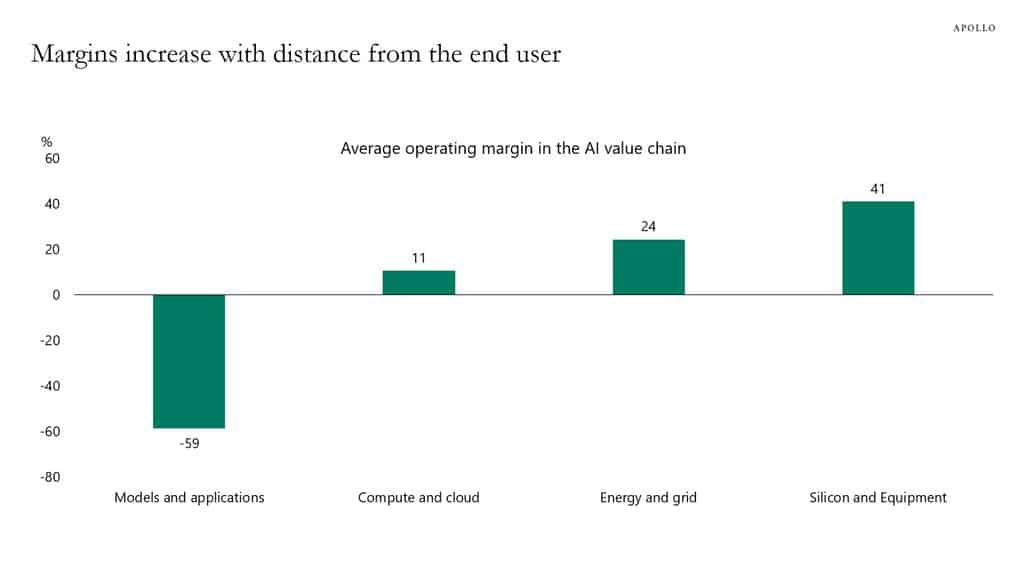
- Tillid til AIs transformative effekt. Det er i dag kun de store AI selskaber, Mag7, der øger deres forventninger til indtjening, jf. nedenfor. De øvrige 493 selskaber i S&P500 har generelt uændrede forventninger. Det antyder, at de økonomiske gevinster fra AI forbliver flere år ude i fremtiden. Dermed rejser det mistanke om et duration mismatch, dvs. finansiel boble.
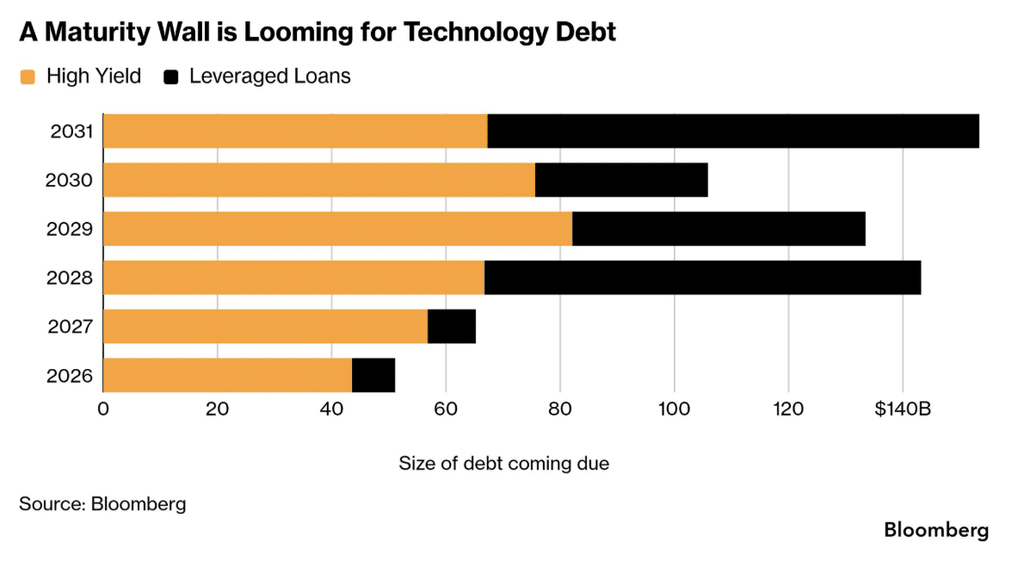
- Tvivlen behøver dog ikke at blive udløst foreløbig. Generelt er forfaldstidspunkter for AI gæld især fra 2028 og frem, jf. nedenfor. Den gæld kan dog blive svær at refinansiere, medmindre AI selskabernes cash flow og kunde lock-in er steget markant til den tid.
- Tvivl om AI selskabernes kreditværdighed. Hyperscalers står for størstedelen af det boom i AI investeringer, der driver hovedparten af den amerikanske vækst i BNP. Men deres finansiering sker via langsigtet gæld af stadig ringere kvalitet og, hvoraf stadig mere er fra private credit. Finansieringen ydes dermed fra stadig mere risikovillige kilder, der i forvejen påkalder sig stigende bekymring fra flere centralbanker som Bank of England. Det udtrykker en generelt stigende tvivl hos professionelle udlånere om hyperscalers’ kreditværdighed.
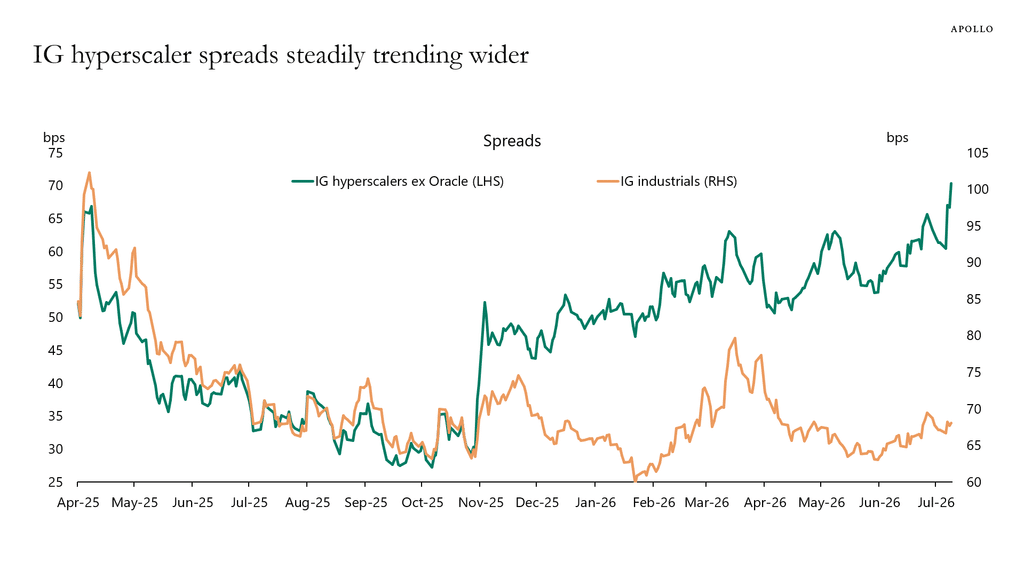
- Tvivlen slår særligt tydeligt igennem på IG spændet mellem hyperscalers og andre industriaktier, jf. nedenfor. Spændet antyder prisen for konkursbeskyttelse. Disse stiger nu støt, men endnu ikke eksplosivt eller over tidligere lejer, jf. nedenfor.
- Tegn på begyndende refinansierings problemer. Når lån skal refinansieres, opstår der midlertidige perioder med dobbelt lån. Det svarer til, hvad de fleste private kender fra hushandler. Indenfor private credit aftales der ofte en særlig mellemfinansiering, der i denne periode udskyder rentebetalingerne, Payment-in-Kind (PIK). Andelen af lån med denne ordning er siden 2021 steget fra 7% til 11% ved udgangen af 2025. Det har skabt tvivl om, om stigningen dækker over shadow defaults, dvs. lån der formelt klassificeres som performing, men hvor låntageren i praksis ikke længere kan overholde de oprindelige betalingsvilkår.