Finansielle bobler brister normalt, når tilliden til, om værdiansættelserne er rimelige, tipper hos tilpas mange aktører. Dét punkt passeres typisk, hvis der opstår mangel på likviditet eller, hvis tilliden brister til, at de økonomiske afkast på investeringerne fortsat matcher finansieringen. Det er umuligt at forudsige præcist, hvornår boble-brist indtræffer, for kollektiv (mis-)tillid kan ikke opgøres entydigt. Der er dog nogle indikatorer for likviditetsknaphed og risikoappetit i markedet, som det kan være værd at holde øje med.
Dette er første blog indlæg af tre om emnet Finansielle bobler.
Der er væsentlige tegn på, at der i dag er en finansiel boble …
Det enorme AI investeringsboom i dag er bundet op på meget specifikke forventninger. Men …
- den teknologiske udviklingsretning er stadig dynamisk og åben, ligesom
- teknologien afhænger af, at finansieringen fortsætter med at stige samt, at
- brugerne tager teknologien til sig langt hurtigere og dybere end i dag …
… så der er forhøjet tvivl om, om de økonomiske gevinster fra AI kan nå at materialisere sig samtidig med, at finansieringen forfalder.
… der risikerer at briste, fordi finansieringen er bundet snævert op …
I dag udfordres forventningerne bl.a. af, at
- Kinesiske AI modeller indhenter i dag de amerikanske modeller iflg. Stanfords HAI, selvom de er udviklet på langt mindre compute og langt færre datacentre. De kinesiske modeller har således mere effektive læringsarkitekturer. Det udfordrer AI boomets skaleringshypotese, dvs. princippet om, at vejen til bedre algoritmer går via flere datacentre. Det er datacentrene, som står for de største capex investeringer i AI-økosystemet.
- Desuden er der tegn på, at adoptionen af AI går for langsomt. Det påvirker især, hvornår AIs store transformative potentiale på økonomien kan omsættes til målbar økonomisk produktivitet.
- I en undersøgelse fra juni 2026 blandt 5000 virksomheder i Eurozonen konkluderede ECB, at AI bruges meget bredt i 70% af EUs virksomheder, men kun til at skabe mindre effektivitetsfordele. 40% af virksomhederne mener, at de fortsat mangler viden om, hvordan de omsætter AIs potentiale, og 28% mener, at deres eksisterende systemer ikke er kompatible med AI-systemer.
- Kun 7% af virksomhederne anvender det så intensivt, at de mener, at de kan omsætte væsentlige dele af AIs transformative produktivitets- og innovationspotentiale.
- Selvom den generelle adoption således er høj, er den økonomiske transformation stadig lav.
- Problemet er, at den relativt lave grad af intensiv brug kun er steget svagt over det sidste år, når man f.eks. sammenligner med et studie fra Anthropic fra november 2025.
- AI-økosystemet er generelt blevet så kapitalintensivt, at fortsatte investeringer kræver fortsat adgang til finansiering. Det er svært, hvis forventningen om økonomiske afkast udskydes.
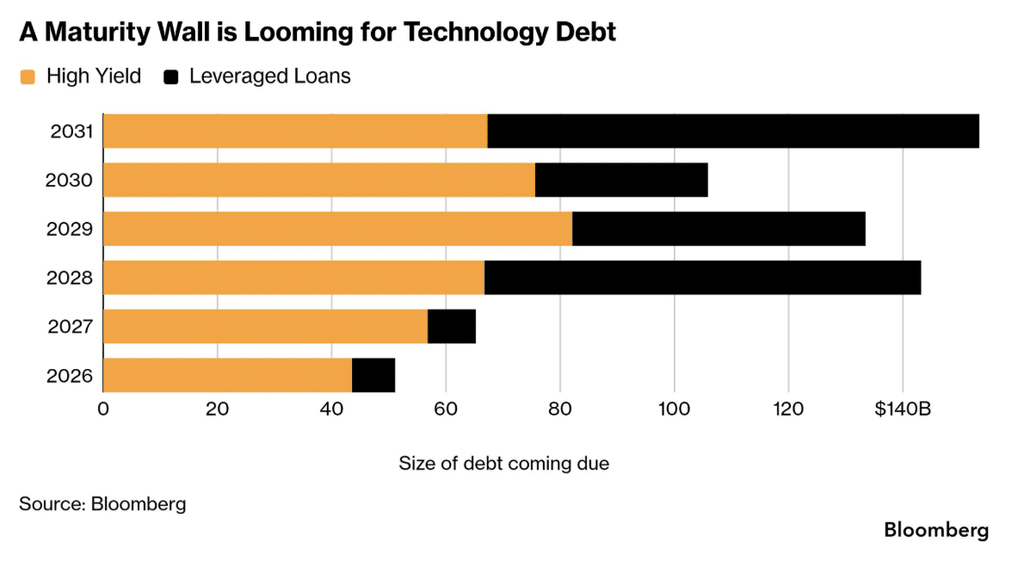
- Det nøjagtige omfang og timing af samlede lån er uvist, fordi de bl.a. ydes af udenfor finanstilsynenes rækkevidde, men tidligere forsøg på at opgøre gældsforfald tyder på, at gældsforfald vil stige markant fra starten af 2028, jf. nedenfor.
… og hvor finansieringen sandsynligvis forfalder før indtjeningen realiseres
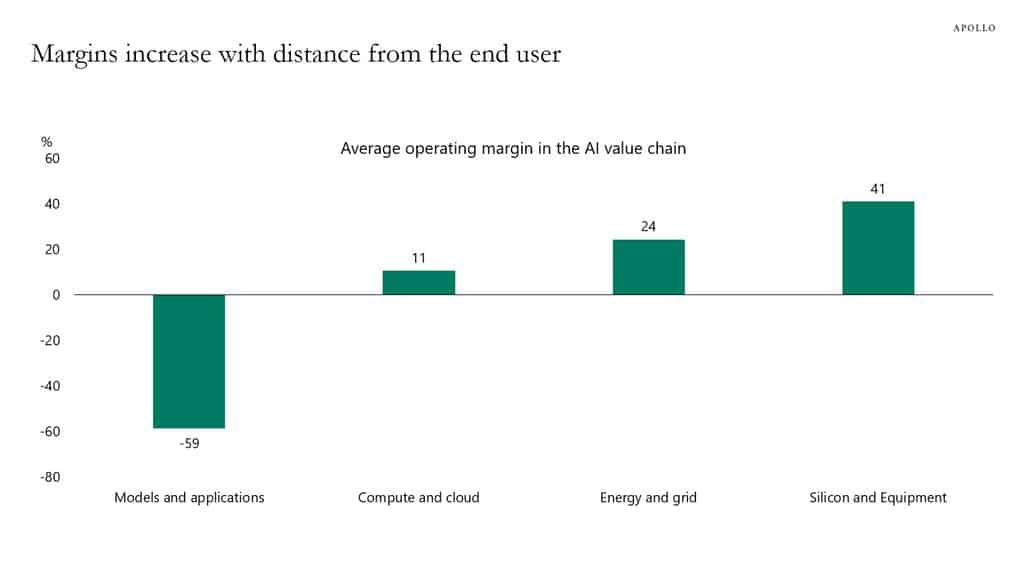
Problemet forværres systemisk af, at indtjeningen i AI øko-systemet er koncentreret hos de aktører, der er længst væk fra slutbrugerne.
- Dermed fundes AI boomets indtjening af investorerne snarere end, at det indtjenes af kunderne. Selvom upstream marginer derfor er ægte, betales de af kapital, der rejses af det lag, der taber penge.
Et brist i tilliden til AI investeringerne kan ramme dybt, bredt og systemisk, …
Investeringsomfanget er så stort, at det generelt er den største komponent i USAs vækst i BNP. Bremser investeringerne derfor op, risikerer USAs økonomi at gå i recession.
Det vil påvirke global økonomisk vækst og især globale finansielle værdiansættelser. En boble brist kan således udløses, hvis der opstår en kollektiv tvivl om, om AIs økonomiske potentiale først vil materialisere sig lidt senere, end finansieringen i dag er bundet op på. Markedspsykologien er afgørende for at fastholde så højt og fokuseret et investeringsomfang.
… og kan ramme uden for den institutionelle parathed
Effekten af en boblebrist kan blive forstørret af, at finansieringen af boomet overvejende kommer fra kilder udenfor den regulerede og transparente del af den finansielle sektor (indsæt link til blog indlæg med Finans/Invest artiklen). Centralbanker og stabiliseringsorganer risikerer derfor at erkende risikoen for sent samt, at være begrænset i deres mulighed for stabilisering af finansiel stabilitet. Siden finanskrisen har regulering af den finansielle sektor desuden netop søgt at forebygge, at stater skal udrede eller overtage nødlidende finansielle aktører (“bail-in” i stedet for “bail-out”).
Effekten af en brist i markedstillid kan derfor blive dybere og bredere end traditionelle makroøkonomiske scenarier fra f.eks. rentestød eller geopolitiske chok, fordi centralbanker ikke kan gribe lige så hurtigt ind.
For investorer er det klogt at sikre sin agilitet
Alle investeringer indebærer risiko. Det gælder også investeringer i kontanter eller guld, der f.eks. kan falde i værdi som følge af inflation eller, hvis centralbanker sælger guld for at sikre udenlandsk valuta til at stabilisere et marked.
Som investor er det derfor værd at holde øje med, om der er brede og stigende tegn på dalende tillid til AIs snarlige transformative effekt på økonomien.
Normalt er det en god idé, at forblive investeret i markedet, for ingen kan forudsige, hvornår en boblebrist indtræffer. Kursfald rammer alle, der er investerede. Men tabene varierer afhængigt af, hvor eksponeret en porteføljen er overfor brede tillidsbrist og nedgange i omsætningen.
Desuden er likviditets-robusthed ofte kritisk vigtig ved nedture
Den største risiko i en nedgang kommer dog typisk fra insolvens, der udløses af lommer af illikviditet i markedet. Dét påvirker ofte den brede (mis)tillid i markedet, for mange af de virksomheder, der rammes af illikviditet, var ofte solvente, men de manglede robusthed i deres cash flow reserver, f.eks. fordi de var vækstvirksomheder.
Afdækning af en porteføljes risiko mod et AI kollaps handler derfor især om, at rotere porteføljen mod sektorer og papirer med lav likviditetsrisiko, høj kundeloyalitet, stabil omsætning og stærke brands (robusthed i kundeunderlaget). Desuden kan gældsmarkeder give et godt afkastpotentiale, fordi centralbankerne op mod finansielle kriser ofte dropper de toneangivende renter for at stimulere økonomisk vækst. Rentefald udløser kursstigninger på fastforrentede gældsbeviser.
I næste blog indlæg gives eksempler på hvilke indikatorer, der er værd at holde øje med.