Hvis en finansiel boble brister, rammer de første tab typisk de, der ejer aktiverne eller har finansieret dem. Derpå er det mere usikkert, hvad der sker. Tabene kan sprede sig gennem kredit, sikkerheder og refinansiering og til virksomheder og realøkonomi.
I det foregående blog indlæg skitserede jeg, hvor en finansiel boble først rammer, og hvordan et fald i aktivpriser kan bevæge sig gennem kreditmarkederne. Herefter er kæden af påvirkninger mere uklar. Den afhænger bl.a. af, hvor meget virksomheder og husholdninger ændrer investerings- og forbrugsadfærd. Det kan skabe selvforstærkende mekanismer. Det særlige ved AI boomet er dog, at investeringerne især er bundet op på fysisk infrastruktur, der er vanskeligt at anvende eller omgøre til andre formål.
Når finansieringen bliver dyrere, ændres investeringsgrundlagene
Virksomheder investerer på baggrund af forventninger til fremtidig indtjening. Hvis forventningerne til markedsmulighederne derpå ændres, ændres investeringsgrundlaget således også.
Det påvirker også virksomheder, der forventer fortsat stor langsigtet efterspørgsel efter AI. Et nyt data-center kan f.eks. være økonomisk attraktivt, når efterspørgslen efter compute forventes at vokse hastigt, og kapital kan finansieres til en lav rente. Men hvis efterspørgslen vokser langsommere end forventet, samtidig med at finansieringsomkostningerne stiger, bliver det samme projekt hurtigt mindre attraktivt. Det gælder også, selvom virksomheden fortsat forventer stærk langsigtet vækst i AI.
Under markedskorrektioner vælger virksomheder derfor ofte at udskyde investeringer. Men når mange virksomheder gør det samtidig, falder efterspørgslen efter de virksomheder, der leverer den nødvendige kapacitet.
AI-boomet har allerede skabt en fysisk investeringsøkonomi
AI adskiller sig fra mange tidligere teknologiske bølger ved, at investeringerne er i mere end software og immaterielle aktiver. Der bygges f.eks. data-centre, købes avancerede chips og udbygges elproduktion og elnet. Desuden investeres der i køling, fiberforbindelser, bygninger og anden fysisk infrastruktur. Det er investeringer med lange levetider og ofte begrænset anvendelighed til andre formål.
Hvis efterspørgslen efter AI-compute således vokser som forventet, kan investeringerne skabe betydelig økonomisk værdi. Men hvis efterspørgslen bliver væsentligt lavere end forventet, kan en del af kapaciteten vise sig at være unødvendig. Det udhuler dens økonomiske værdi og kan hurtigt blive et realøkonomisk problem. Det gælder især for de lokalområder, hvor datacentrene er opført. Her er landområder udstykket og bebygget, og her har forsyningsselskaber investeret tungt i ofte irreversible aktiver.
Falder AI-investeringerne derfor, påvirker de bredt i økonomien
Hvis en større del af de planlagte AI-investeringer f.eks. bliver udskudt, vil de første tab ramme de virksomheder, der skulle bygge eller levere udstyret. Dernæst påvirkes deres leverandører, f.eks. entreprenører, der skulle opføre data-centeret. Producenten af køleudstyr får dernæst færre ordrer, og producenten af elektrisk udstyr nedbringer produktionen. Dermed påvirkes aktiviteten og outlook hos en kæde af virksomheder og kan hurtigt føre til faldende beskæftigelse.
Derfor fører fald i investeringer nemt til større økonomiske effekter end det oprindelige formuetab på aktiemarkedet.
Fysisk overkapacitet er vanskelig at ændre eller afvikle
Det er vigtigt at skelne mellem investeringer, der bliver mindre rentable, og investeringer, der bliver overflødige. Hvis et selskab reducerer en softwareinvestering, kan omkostningen ofte stoppes. Men et næsten færdigt data-center kan sjældent omdannes til noget andet med samme økonomiske værdi. Det samme gælder for infrastrukturen som f.eks. elforsyningens transformerstationer, køleanlæg og anden specialiseret infrastruktur.
Det giver risiko for stranded assets. Jo mere specialiseret og irreversibel investeringen er, jo vanskeligere bliver det at finde alternativ anvendelse. Dermed bliver aktivets økonomiske værdi væsentligt lavere end forudsat på investeringstidspunktet. Det øger risikoen for, at långiveren må realisere tab.
Texas og Virginia illustrerer mekanismen, …
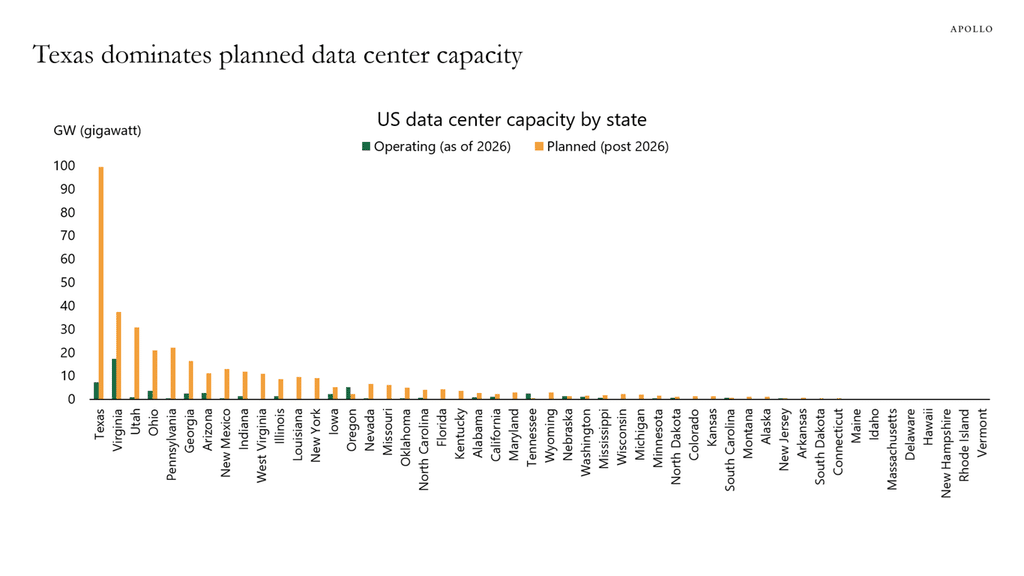
De amerikanske delstater Texas og Virginia er interessante eksempler. De har begge oplevet store investeringer i data-centre og den infrastruktur, der følger med, se graf nedenfor. Staterne har bl.a. været særligt søgte, fordi de har ydet store økonomiske incitamenter (tilskud, skatteincitamenter m.v.). Så længe data-centrene bygges og anvendes som forventet, kan investeringerne skabe arbejdspladser, skatteindtægter og økonomisk aktivitet. Men hvis efterspørgslen efter kapaciteten bliver væsentligt lavere end forventet, ændres regnestykket.
Det kan skabe et spørgsmål om, hvem der i sidste ende bærer omkostningen ved overkapaciteten. Er det investorerne? Data-center-operatørerne? Långiverne? Energiselskaberne? De lokale myndigheder? Eller forbrugerne gennem højere priser og skatter? Svaret afhænger af den konkrete finansiering og ejerskabsstruktur.
Men spørgsmålet bliver vigtigt, hvis en stor del af AI-investeringerne viser sig at være baseret på forventninger til en efterspørgsel, der materialiserer sig langsommere end forventet.
… der kan få effekt på hele USAs BNP
USA er særligt eksponeret. Først og fremmest huser landet en stor del af de førende AI-udviklere og huser de fleste datacentre i verden. En større AI-korrektion kan derfor ramme amerikanske aktiver, amerikansk kredit og amerikanske investeringer samtidig.
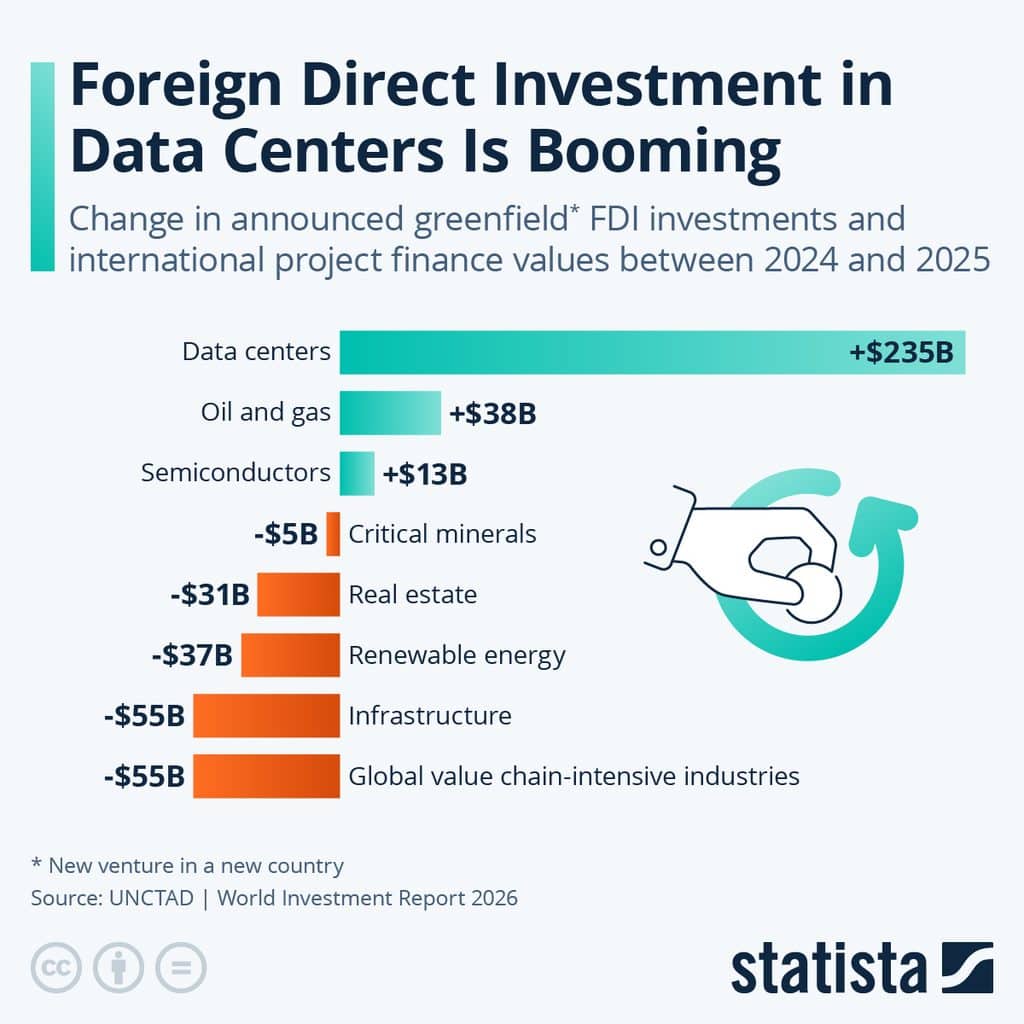
Dertil kan en AI-korrektion føre til kraftig opbremsning i udenlandske investeringer, FDI. FDI i AI datacentre har drevet størstedelen af USAs in-bound FDI siden 2024, se graf nedenfor. I de sidste 2 kvartaler har FDI været den største bidragyder til væksten i USAs BNP.
Dermed kan en AI-korrektion skabe en usædvanlig koncentration af risici, hvor flere transmissionskanaler virker samtidigt.
Her kan en finansiel korrektion føre til en vækstkrise
Det afgørende ved en korrektion er derfor multiplikatoreffekten. Hvis en investor taber 20% på en aktie, begrænses den umiddelbare økonomiske effekt til det tab. Men effekten bliver større, hvis det samme fald samtidig får virksomheder til at udskyde investeringer og får banker og kreditfonde til at reducere udlån m.v.
Det er en klassisk finansiel accelerator: aktivpriser falder, sikkerhedsværdierne reduceres, kreditten strammes, investeringerne falder, indtjeningen svækkes, hvilket lægger yderligere pres på aktivpriserne osv.
AI-boomet gør mekanismen særlig interessant, fordi den finansielle forventning allerede er omsat til store investeringer i realøkonomien.
Hvor ender regningen?
Det er imidlertid umuligt at konkludere, hvem der vil bære de største tab ved en eventuel AI-korrektion. For det første afhænger det af, hvor stor korrektionen bliver, hvor hurtigt den sker, og hvordan de underliggende investeringer er finansieret.
Men dernæst afhænger det af, hvor meget af den nye AI-kapacitet der faktisk kan anvendes til andre formål. Det centrale spørgsmål er derfor ikke alene, hvor store tabene bliver, men hvordan de fordeles gennem økonomien. Ud over aktionærer og långivere kan tabene ramme virksomheder, leverandører, energiselskaber og lokale myndigheder, der har investeret i den nødvendige infrastruktur.
Hvis korrektionen derfor bliver tilstrækkeligt stor, opstår spørgsmålet om, hvem der kan og vil stabilisere systemet, hvis en stor del af risikoen ligger uden for det traditionelle banksystem? Det bliver temaet for det sidste indlæg i serien.