AI aktier er steget voldsomt i de seneste år og udgør nu over en tredjedel af S&P500. Men er AI aktier i en boble med ligheder til dot-com, der er ved at briste, eller er risikoen større andre steder? Et kollaps i AI aktier vil ramme hele verden. Timingen for et boble brist er som altid det mest interessante, og den afgøres af markedets kollektive tillid. Tilliden afhænger af mange forskellige forhold som f.eks. stabil vækst, stabile forsyningskæder samt mængden af likviditet. Dette er del 3 af 3 om AI aktiers værdiansættelse.
Et AI aktie kollaps vil påvirke hele verden, …
AI boblen hænger således nært sammen med den amerikanske økonomi. Hvis der indtræder en recession, er der stor risiko for, at AI aktierne vil kollapse. Modsat er der også stor risiko for, at hvis AI aktierne pludselig kollapser, kan det i sig selv udløse en recession i USA, fordi værditabene er så store.
De fleste af de største AI selskaber er amerikanske. Her har resten af verden også investeret i AI, og derfor påvirker en AI boble sprængning her resten af verden. For USA er verdens største økonomi, som resten af verdens finansielle stabilitet afhænger af, fordi USA har verdens største og mest likvide gældsmarkeder, der har givet USD dens “exorbitante privilegium” som verdens førende reservevaluta.
Men resten af verdens økonomier og finansielle stabilitet påvirkes desuden, hvis USA rammes af en recession eller inflationsstigninger. For resten af verden er også dybt investeret i alle andre amerikanske aktier.
Et pludseligt kollaps i AI aktierne kan i sig selv udløses hvis f.eks. forsyningerne af chips falder som følge af en kinesisk blokade af Taiwan, eller hvis udbuddet af energi i USA ikke følger med den enorme efterspørgselsstigning fra AI datacentre.

… men kollaps følger oftest et bestemt mønster, …
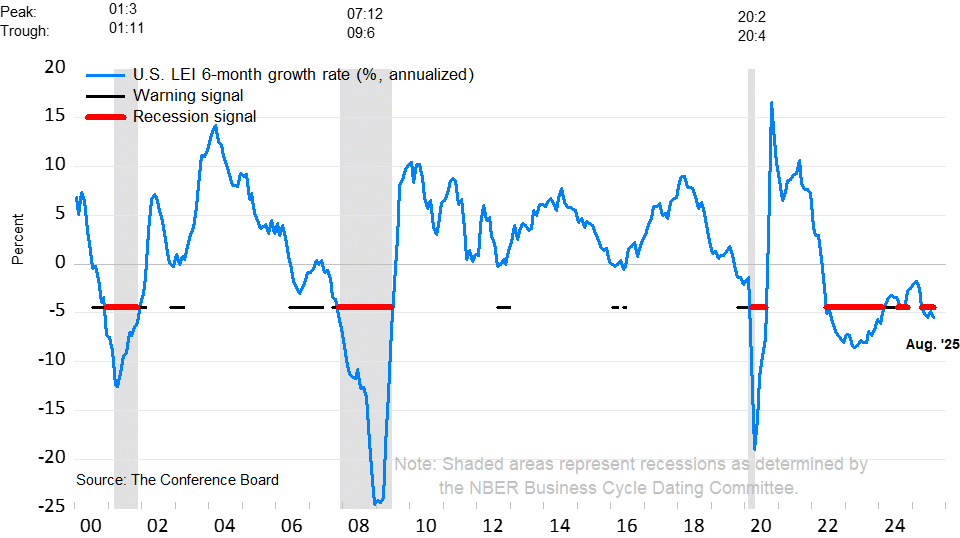
Risikoen for en bredere recession i USA stiger pt. som følge af USAs økonomiske politik. Der er normalt et gentagende mønster for økonomiske slowdowns:
I den første fase bliver nøgletallene aftagende men blandede.
- Det er der i dag små tegn på. For det første afkøler arbejdsmarkedet med små stigninger i arbejdsløsheden til følge, og der mangler momentum i USAs re-industrialisering til at skabe nye arbejdspladser. Kun high tech vokser stadig markant (AI bølgen).
- Desuden fortsætter reallønnen med at falde i USA. Det er kritisk, fordi mere end en tredjedel af de amerikanske forbrugere mangler finansielle reserver til at modstå 3-6 måneders forbigående arbejdsløshed. Trumps OBBBA vil øge indkomstspredningen i befolkningen, der i forvejen er på niveau med 1929.
- Samlet er økonomisk outlook (Leading Indicators fra Conference Board) nu faldet i 17 måneder i træk.
- I denne fase forbliver de mest succesfulde investorer fuldt investerede, men rykker mod likvide positioner.
… hvor anden fase viser reelle faretegn, der i …
I den næste fase begynder forward guidances at blive blødt op eller at være nedjusteringer.
- Det ser vi fortsat ikke tegn på blandt selskaberne.
- Men blandt private fortsætter kreditkvaliteten med at falde. Det fik i oktober JP Morgans CEO Jamie Dimon til at advare om væsentlige risikotegn her fra.
- Udestående studiegæld stiger bl.a. kraftigt. Ud af de 45 millioner amerikanere, der har studiegæld til staten, er hver fjerde enten i default eller delinquent med mere end 90 dage.
- Tilsvarende stiger kortfristede lån fra kreditkort og autolån hastigt. Senest har det bl.a. ført til kollaps i autolåns virksomhederne Tricolor Holdings og First Brands Group.
… tredje fase får udlån til at falde
I den tredje fase strammes kreditten langsomt og forbrugerne bliver mere forsigtige.
- Det er der ikke egentlige tegn på endnu, selvom Jamie Dimons udtalelser kan være et tidligt forvarsel herom.
- Der kan også være et mindre forvarsel for det fra Reverse Repo, hvor bankerne for første gang siden Covid perioden ikke længere har store ikke-investerede likviditets reserver.
- Et af de vigtigste indikatorer for samlet stram likviditet er dog Interest Rate Swaps (IRS), som endnu er forholdsvist rolige.
- IRS er den væsentligste rørledning for de globale finansmarkeder, aktier såvel som gæld. Det er derivate kontrakter, der geares kraftigt (margin afdækkes), og derfor afregnes alene differencen mellem parterne. Hvis der opstår pludselige eller væsentlige renteforskelle kan den ene part således pludselig være underdækket. Det kunne f.eks. opstå som følge af USAs toldsats-politik, der vil øge inflationen i USA, der først på sigt vil påvirke global inflation.
- Mens det samlede globale market cap for aktiemarkederne er på 130 billioner USD, og 270 billioner for globale gældsmarked, er IRS markedet samlet på 600 billioner USD.
- Så store beløb kan kun lade sig gøre, fordi der er dyb tillid mellem internationale investorer. Men tilliden er blevet eroderet i løbet af de seneste år, efterhånden som geopolitiske interesser stadig oftere omsættes til handlinger (f.eks. Ukraine krigen og Taiwan spændinger). Det har bl.a. fået de ellers meget langsigtet investerende centralbanker til at øge deres beholdninger af guld. For første gang siden 1996 er de nu større end deres beholdninger af amerikanske statsobligationer.
I den fjerde fase begynder arbejdsmarkedet at give efter, og kreditudstedelse falder kraftigt. Når alle endelig erkender, hvad der sker omkring dem, har markedet allerede indpriset skaden.
“Kriser tager længere tid om at opstå, end man kan forestille sig, men når de kommer, sker de hurtigere, end man kan forestille sig”. Rüdiger Dornbusch
Er AI aktier således i en boble?
De er ved at komme det. Men foreløbig er AI aktierne mindre spekulativt værdiansatte end dot-com var i 1999. Desuden er de på mange måder også mindre spekulativt værdiansatte end det brede marked. Deres vækstpotentiale forbliver stort, og derfor er der lige nu lav risiko for, at der opstår et stort kollaps her fra. De har dog stor følsomhed over for fortsat finansiering, for energi og for fortsatte forsyninger af chips. Grundlæggende afhænger AI væksten dog af, at den underliggende økonomi vokser stabilt.
For det brede marked er på mange måder mere spekulativt værdiansat end AI. Her er der risiko for en større systemisk reaktion, hvis enten økonomien ELLER likviditeten aftager i vækst.
Reaktionen kan desuden opstå indefra, fordi de økonomiske strukturer i USA trækker i den retning. En meget stor del af den amerikanske befolkning er f.eks. stadig mere følsomme over for fortsatte fald i realløn, fordi de mangler finansielle reserver (opsparinger). Det sker på et tidspunkt, hvor den amerikanske centralbank er blevet tilbageholdende med at gribe ind med likviditets stimuli og rentesænkninger pga. risikoen for øget inflation. Samtidig er centralbanken udsat for forsøg på politisk at afskaffe dens indflydelse til fordel for et “free banking” system. Hér vil udstedelse af pengemængde overgå til private stablecoin udstedere. Det giver nye markedsdynamikker, der hurtigt kan få en begyndende tillidsbrist til at accelerere.
Èn af de største bias for markedets kollektive psykologi har altid været troen på, at “this time it’s different”. Det er nu over 17 år siden, at finanskrisen indtraf. Det betyder, at beslutningstagerne er nye blandt en meget stor del af investorerne. Deres handlinger vil have tendens til at følge samme mønstre, som forgængernes gjorde op mod sidste krise. Lektien følger ofte kun den, der begik fejlen. Gældsgearingerne er f.eks. historisk høje, og meget få har overblik over deres systemiske eksponeringer.
“History doesn’t repeat itself, but it often rhymes” – Mark Twain